

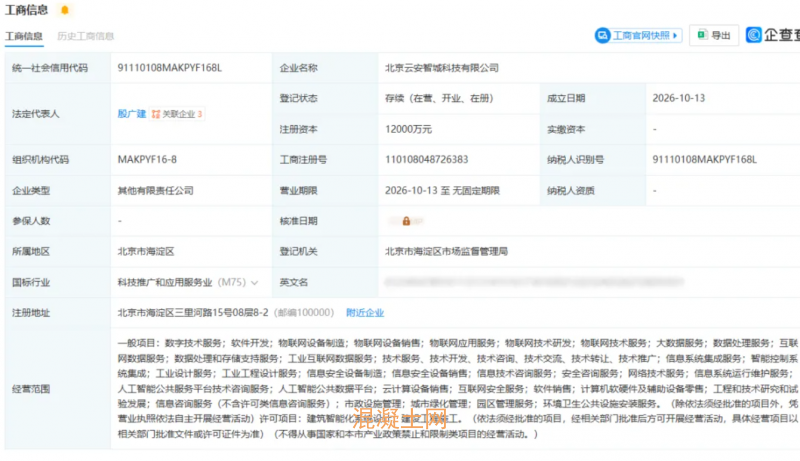
2026年10月13日,中建三局和中国中建科创集团在北京合资注册了一家公司——北京云安智城科技有限公司,法定代表人殷广建。经营范围里有物联网设备制造。股权穿透很清晰:中建三局持股65%,中建科创集团持股35%。中建三局是施工主力,中建科创集团是集团层面培育“专精特新”的创新平台。
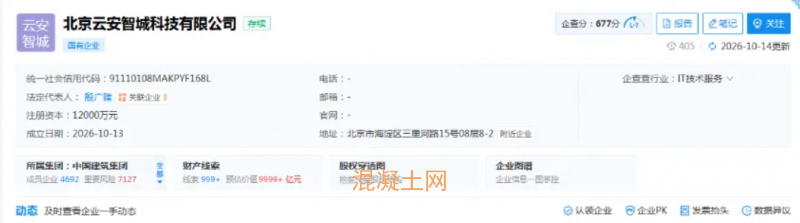
经营范围还覆盖数字技术服务、物联网应用服务、物联网技术研发、大数据服务,以及物联网设备销售。数字服务、物联网平台这些,建筑企业的子公司里能找到,但设备制造不多见。
中建三局做智慧业务二十多年。中建三局智能技术有限公司1999年在武汉成立,智能建筑、数字建造、智慧城市是主线,自研“智瓴”平台,2023年入选国资委“创建世界一流专精特新示范企业”,参建的智慧城市综合体、智慧商业、智慧酒店超1200万平方米,智慧园区和社区超650万平方米。
35%股东的中建科创集团2022年12月注册在上海黄浦区,注册资本150亿,是中国建筑的创新产业集团,主攻“双碳”和数字经济。具体落点包括“建筑+”新材料、数字装备、智慧运营。
市场需求
全球智慧工地物联网监测系统市场,2025年收入规模约314.5亿元,到2032年预计接近729.3亿元,年复合增长率12.5%。中国是其中增长最快的区域之一。
但中建自己就是最大的需求方之一。三局每年在建项目数量庞大,智慧工地设备是标配。哪怕只覆盖体系内的一部分需求,云安智城的产能就有了基本盘。
更大的想象空间在外部。如果这套设备在三局的项目上跑通了、稳定了、成本降下来了,中建体系内其他工程局、其他央企、地方国企的工地,都是潜在客户。智慧工地设备不是一个需要教育市场的品类,需要的是更便宜、更稳定、数据更打通的方案。
行业意义
第一,智慧工地的设备采购逻辑在变。过去项目上买设备,看的是供应商的报价和功能清单。以后中建体系内的项目,可能优先用自家产的设备。对外部供应商来说,体系内的份额在收窄。
第二,数据标准的话语权在集中。设备自己造,接口自己定,数据格式自己统一。当集团层面能拉通所有项目的数据时,智慧工地的管理就从“项目级”升级到了“集团级”。这对项目管理效率是提升,对习惯了各管一段的设备商是挤压。
第三,“制造+平台”的复合能力,正在成为建筑央企的新门槛。中建不是第一家做智慧工地硬件的建筑企业,但把硬件制造和数字平台放进同一家合资公司、用集团级创新平台来操盘,这个打法的分量不一样。以后接大项目,业主可能不只问“你们智慧工地用什么系统”,还会问“这套系统是谁造的、数据归谁”。