

一张三季报,捅破建筑业的窗户纸。八大建筑央企集体承压,传闻 “八大缩至四家” 的重组浪潮背后,不是简单的合并大戏,而是整个行业从增量时代,彻底滑入存量洗牌周期。上游央企利润腰斩,下游搅拌站利润近乎清零,身处链条上的几十万工程人,该往何处落脚?
2026 年前三季度,八大建筑央企成绩单全部出炉。
八家央企前三季度财报
(单位:亿元)
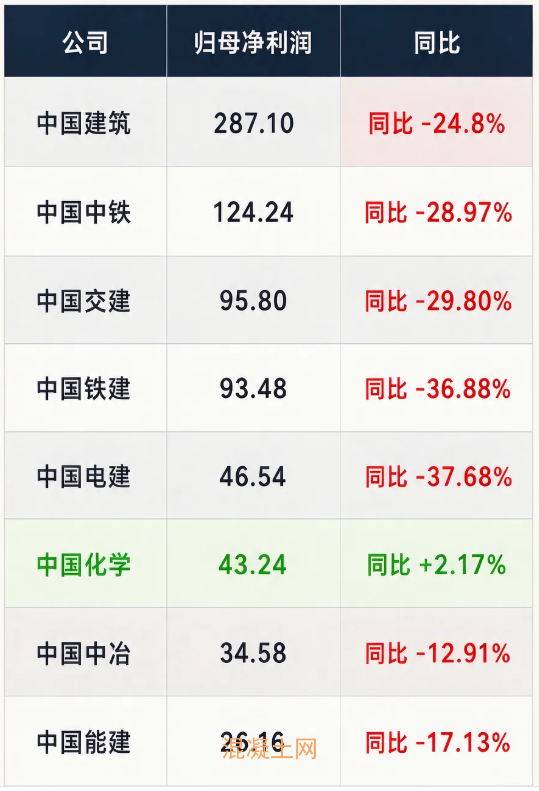
新签合同总额依旧突破 9 万亿,盘子看着依旧庞大,但是利润端传来刺骨信号:8 家里面 7 家利润两位数下滑,只有中国化学守住正增长。
中国铁建净利下滑 36.9%,中国电建下滑 37.7%,接近四成;中铁、中交降幅接近 30%,中建、中冶、能建同步走弱。营收收缩、利润跌得更快,已经是行业共性,不是某一家经营失误。
很多人听过那句流传很广的预判:八大建筑央企未来十年,或将从 8 家整合缩至 4 家。
中建、中铁、铁建、交建、电建、能建、中冶、中国化学,曾经各守赛道、互不抢食的平衡格局,正在慢慢松动。
先澄清一个关键点:中铁铁建合并、电建能建合并,目前没有官方落地公告,网传 “八大变四家” 不是马上落地的定局,不必过度恐慌。但国资委的导向已经非常清晰:推动战略性、专业化重组整合,减少同质化内卷,同类业务横向收拢、产业链上下游纵向整合。
直白翻译:不需要这么多业务高度重合的基建巨头,也不再需要大量重复的区域机构、重叠的机关岗位。
八家央企底牌各不相同,分化早已写在基因里
同样是建筑央企,每家的护城河完全不一样,未来的赛道分工,早就埋下伏笔:
中建:
房建龙头、城市更新主力,体量遥遥领先,全球最大工程承包商。它不会被吞并,但内部工程局、区域总部整合已经提速,区域总部压减、交叉业务合并,持续精简后台。
中铁 + 铁建:
轨道交通双雄,铁路、城轨市场份额合计超八成,技术壁垒极高。痛点也在于同质化严重,同一个标段互相压价,内卷最严重。
电建 + 能建:
新能源基建双选手,电建擅长水电、抽蓄、水风光一体化;能建扎根火电、电力规划设计。新能源赛道爆发后,两家业务重叠越来越多,竞争持续加剧。
中交:
海外基建王牌,港口、疏浚、跨海工程是看家本领,境外业务是它最重要的对冲盘,境外收入占比长期领先。
中国化学:
八大里面的 “异类”,不靠挖土施工赚钱,靠化工工艺包、专利技术立足,化工新材料赛道壁垒高,回款、毛利率显著优于普通基建,也是今年唯一利润正增长的选手。
中冶:
隶属于中国五矿,深耕冶金、矿山工程,赛道独立,未来更多是在五矿体系内深耕冶金产业链,不会卷入传统基建的合并浪潮。
市场的理想整合方向,是让大家回归主业:中建守城市更新与房建、中铁铁建聚焦轨道交通、电建能建主攻新能源基建、中交深耕海外高端工程;中国化学、中冶脱离传统基建内卷赛道,守住细分专业高地。
集团层面的合并或许还需要漫长时间,但内部瘦身、业务整合,已经在悄无声息落地。
中建撤并区域总部、工程局重组;中铁、铁建持续清理三四级低效子公司,收回重叠的区域经营资源;中冶剥离地产资产,回归冶金主业。
这场洗牌,最先动刀的不是集团牌子,而是区域总部、二级工程局、机关后台岗位。
寒意顺着产业链往下传:混凝土利润暴跌 81.4%,行业温度计已经亮红灯
央企的财报,只是冰山露出水面的一角。
建筑业的寒意,顺着链条一路向下传导,最先扛不住的就是混凝土行业 —— 作为工地开工的先行指标,搅拌站的发运量,就是基建、房建市场的体温计。
2026 年 1—9 月,全国商品混凝土产量同比下滑 12.8%;房屋新开工面积同比大跌 24.9%,意味着未来一年的施工需求还会继续承压。
更残酷的是效益数据:规模以上混凝土与水泥制品企业,主营业务收入同比下降 21.4%,利润总额暴跌 81.4%,利润近乎清零。
上游水泥持续涨价,下游工地资金紧张、回款困难,搅拌站却没有办法把成本顺利转嫁出去。混凝土属于短腿产品,运输半径只有几十公里,产能高度分散,同行互相抢量,只能陷入无休止的价格战。
涨价函发了一茬又一茬,但是订单、回款、利润,一样拿不回来。
从央企总包,到分包、建材、劳务,整条产业链都在适应一个新现实:增量时代结束,蛋糕不再变大,存量抢食,薄利常态化。
哪些人最先被行业洗牌淘汰?35-50 岁工程人最难
行业整合,对企业是降本增效,对一部分从业者,就是岗位出局。
第一波承压的,是中层管理岗。
两套班子合并为一套,处长、总监、区域经理岗位直接砍半。任期制契约化落地,竞聘落聘、到期不续,成为常态。很多工程局中层岗位一年更替两成以上,优先优化薪资高、替代性强的中年管理人员。
第二波,是机关后台岗位。
报表、资料、流程协调这类辅助岗位,是最先被压缩的软成本。很多人名义上 “下沉项目”,本质是机关编制缩减,后台不再需要这么多人。
35 岁到 50 岁,是当下最尴尬的群体:距离内退还很远,人力成本高,家庭负担重,可选出路不多。要么远赴偏远一线项目,要么进入人才池等待竞聘、末位淘汰。
反观年轻人,薪资低、愿意驻外、包袱轻,成为企业更偏好的替换人选。
还有一个明显变化:证书从 “加分项” 变成入场券。
以前有一建是晋升跳板;现在社招项目经理、技术负责人,证书直接变成硬性门槛,无证很难拿到核心岗位机会。
这里有一句很实在的话:央企早已不是铁饭碗,它不再养闲人,只留下能直接创造价值的人。
八大建筑央企的大变局,不是一场简单的 “合并大戏”,而是建筑业时代拐点的信号。
城镇化高速建设、大规模基建上马的时代落幕了,低价内卷、利润微薄、存量竞争,将成为长期常态。
“八大变四家” 什么时候落地,没有人能给出准确时间表,但行业瘦身、岗位精简、赛道分化,已经实实在在发生在每一天。